Domain dachrinnenhalter.de kaufen?
Wir ziehen mit dem Projekt
dachrinnenhalter.de um.
Sind Sie am Kauf der Domain
dachrinnenhalter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain dachrinnenhalter.de kaufen?
Wann geldwerter Vorteil?
Ein geldwerter Vorteil entsteht, wenn ein Arbeitnehmer von seinem Arbeitgeber zusätzliche Leistungen oder Vergünstigungen erhält, die einen finanziellen Wert haben. Dies kann beispielsweise in Form von Firmenwagen, Sachleistungen oder auch Dienstwohnungen erfolgen. Der geldwerte Vorteil muss in der Regel versteuert werden, da er als zusätzliches Einkommen betrachtet wird. Wann genau ein geldwerter Vorteil vorliegt, hängt von den individuellen Umständen ab und sollte im Zweifelsfall mit einem Steuerberater oder der Personalabteilung geklärt werden. Es ist wichtig, den geldwerten Vorteil korrekt zu erfassen und zu versteuern, um steuerliche Konsequenzen zu vermeiden. **
Ist VWL geldwerter Vorteil?
Ist VWL ein geldwerter Vorteil? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, wie VWL definiert wird. VWL kann als betriebliche Zusatzleistung betrachtet werden, die für Arbeitnehmer finanzielle Vorteile bietet. In diesem Sinne kann VWL als geldwerter Vorteil angesehen werden. Andererseits kann VWL auch als Instrument zur Altersvorsorge betrachtet werden, das langfristige finanzielle Sicherheit bietet, was ebenfalls als geldwerter Vorteil betrachtet werden kann. Letztendlich hängt es von der individuellen Perspektive und den konkreten Umständen ab, ob VWL als geldwerter Vorteil betrachtet wird. **
Ähnliche Suchbegriffe für Geldwerter
Top-Angebote
Produkte zum Begriff Geldwerter:
-
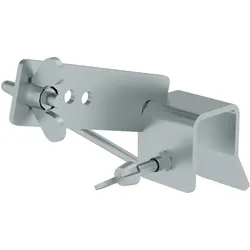
Dachrinnenhalter stahl/verzinktSicherer Halt beim Aufstieg und Überstieg aufs Dach Der "DACHRINNENHALTER 019114" von MUNK® ist ein funktionales Leiterzubehör, das die Sicherheit beim Arbeiten an Dach und Dachrinne unterstützt. Der Halter passt für alle Leiterholme und sichert eine angelehnte Leiter zuverlässig nach allen Seiten, ohne dabei den Leiterholm zu klemmen. Gerade beim Überstieg von der Leiter auf das Dach schafft die stabile Verbindung zusätzlichen Halt und unterstützt einen kontrollierten Wechsel auf die Dachfläche. Für eine beidseitige Sicherung empfiehlt der Hersteller die Verwendung von zwei Dachrinnenhaltern. Mit seiner kompakten Konstruktion aus verzinktem Stahl ist der Dachrinnenhalter auf den professionellen Einsatz mit Leitern abgestimmt. Das Leiterzubehör entspricht den Angaben des Herstellers zufolge den Anforderungen der TRBS 2121, der DGUV Information 208-016 sowie dem geltenden DGUV-Regelwerk. Zusätzlich wird das Produkt von der BG BAU und der SVLFG als förderfähig geführt, jeweils unter den entsprechenden Fördervoraussetzungen. Besonderheiten Passend für alle Leiterholme Zuverlässige Sicherung nach allen Seiten Kein Klemmen des Leiterholms Sicherer Halt beim Dachüberstieg Robuste Ausführung aus verzinktem Stahl Spezifikationen Material: Stahl, verzinkt Maße: 174 x 50 x 117 mm Gewicht: ca. 0,54 kg Transportmaß: 195 x 110 x 51 mm Regelwerk: TRBS 2121, DGUV Information 208-01654,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Dachrinnenhalter Stahl/verzinktPassend für alle Leiterholme Sichert die angelehnte Leiter zuverlässig nach allen Seiten, ohne den Leiterholm zu klemmen Gibt festen Halt beim Überstieg auf das Dach Verwendung von zwei Dachrinnenhaltern empfehlenswert Informationen zu Nachhaltigkeitskriterien Unternehmenszertifizierung: ISO 9001 Unternehmenszertifizierung: ISO 14001 Unternehmenszertifizierung: EN 1090 Unternehmenszertifizierung: EcoVadis RoHS REACH Die MUNK Group arbeitet mit einem Code of Conduct Das Lieferkettengesetz findet aufgrund unserer Größe keine Anwendung Die verwendeten Materialien sind der technischen Spezifikation aufgeführt Ressourcenschonende Herstellung: eigene Photovoltaik-Anlagen Energieeffizienter Verbrauch bei der Herstellung: LED-Beleuchtung Reparaturfähigkeit, Langlebigkeit und Qualität: 15 Jahre Garantie auf Serienprodukte made in Germany Recyclingfähigkeit: Unsere Produkte bestehen zum größten Teil aus Aluminium, Stahl oder Holz und können direkt dem Recyclingprozess zugeführt werden. Sozialverträgliche Arbeitsbedingungen in der Produktion: faire Löhne, Gleichberechtigung zwischen den Geschlechtern Sparsame und recyclingfähige Verpackung: Kein Einsatz von Styropor, überwiegend Nutzung von Holz und Pappe, geringe Anteile von Kunststoff Keine gesundheitliche Belastung der Anwenderinnen und Anwender Leiterverwendung (DIN EN 131): Professionell34,33 €*Versand: 5,35 €Sichere Weiterleitung zum Anbieter


-
Was heisst geldwerter Vorteil?
Der geldwerte Vorteil bezieht sich auf einen finanziellen Nutzen, den eine Person aus einer bestimmten Situation oder Leistung zieht, der jedoch nicht in Form von Bargeld ausgezahlt wird. Dies kann beispielsweise kostenlose Dienstleistungen, Vergünstigungen oder Sachleistungen umfassen. In steuerlicher Hinsicht muss ein geldwerter Vorteil oft versteuert werden, da er als Einkommen betrachtet wird. Es ist wichtig, den geldwerten Vorteil korrekt zu bewerten und offenzulegen, um steuerliche Konsequenzen zu vermeiden. Unternehmen müssen auch sicherstellen, dass geldwerte Vorteile ordnungsgemäß dokumentiert und versteuert werden, um rechtliche Probleme zu vermeiden. **
-
Ist geldwerter Vorteil Arbeitsentgelt?
Ist geldwerter Vorteil Arbeitsentgelt? Diese Frage hängt von der Definition von Arbeitsentgelt ab. Geldwerte Vorteile sind zusätzliche Leistungen oder Vergünstigungen, die ein Arbeitnehmer neben seinem regulären Gehalt erhält. Sie können in Form von Sachleistungen wie Firmenwagen, Mahlzeiten oder Diensthandys angeboten werden. Ob diese geldwerten Vorteile als Teil des Arbeitsentgelts betrachtet werden, hängt von den gesetzlichen Bestimmungen und Vereinbarungen zwischen Arbeitgeber und Arbeitnehmer ab. In einigen Fällen können geldwerte Vorteile als Teil des Gesamtvergütungspakets angesehen werden, während in anderen Fällen sie als separate Leistungen betrachtet werden. **
-
Wann wird geldwerter Vorteil versteuert?
Der geldwerte Vorteil wird versteuert, wenn ein Arbeitnehmer von seinem Arbeitgeber zusätzliche Leistungen oder Vergünstigungen erhält, die nicht direkt mit seiner Arbeit in Verbindung stehen. Dies kann beispielsweise kostenlose Mahlzeiten, Firmenwagen oder Diensthandys umfassen. Der geldwerte Vorteil muss in der Regel als geldwerter Vorteil in der Einkommenssteuererklärung angegeben werden. Die Höhe der Besteuerung hängt von der Art des Vorteils und den jeweiligen steuerlichen Vorschriften ab. Es ist wichtig, den geldwerten Vorteil korrekt zu deklarieren, um steuerliche Konsequenzen zu vermeiden. **
-
Was ist geldwerter Vorteil Firmenwagen?
Ein geldwerter Vorteil Firmenwagen bezieht sich auf die steuerliche Bewertung der Nutzung eines Dienstwagens durch einen Arbeitnehmer für private Zwecke. Dieser Vorteil wird vom Arbeitgeber als geldwerter Vorteil versteuert und kann je nach Fahrzeugwert und Nutzungshäufigkeit variieren. Die Berechnung erfolgt in der Regel anhand eines festgelegten Prozentsatzes des Bruttolistenpreises des Fahrzeugs. Arbeitnehmer müssen diesen geldwerten Vorteil in ihrer Einkommenssteuererklärung angeben. In einigen Fällen kann es auch zu zusätzlichen Sozialversicherungsbeiträgen kommen. **


Wann entsteht ein geldwerter Vorteil?
Ein geldwerter Vorteil entsteht, wenn eine Person oder ein Unternehmen einen finanziellen Nutzen aus einer Leistung oder einem Sachverhalt zieht, ohne dafür eine entsprechende Gegenleistung erbringen zu müssen. Dies kann beispielsweise durch Rabatte, Sachleistungen, Boni oder sonstige Vergünstigungen geschehen. Ein geldwerter Vorteil muss in der Regel versteuert werden, da er als Einkommen betrachtet wird. Es ist wichtig, geldwerte Vorteile korrekt zu erfassen und zu versteuern, um steuerliche Konsequenzen zu vermeiden. Unternehmen müssen sicherstellen, dass geldwerte Vorteile ordnungsgemäß dokumentiert und in der Buchhaltung erfasst werden. **
Was bedeutet geldwerter Vorteil versteuern?
Was bedeutet geldwerter Vorteil versteuern? Wenn ein Arbeitnehmer von seinem Arbeitgeber Sachleistungen oder Vergünstigungen erhält, die nicht in Form von Geld ausgezahlt werden, handelt es sich um einen geldwerten Vorteil. Dieser muss in der Regel versteuert werden, da er als Einkommen betrachtet wird. Die Versteuerung erfolgt entweder durch den Arbeitgeber, der die entsprechenden Beträge direkt vom Gehalt abzieht, oder der Arbeitnehmer muss eine entsprechende Steuererklärung abgeben. Es ist wichtig, den geldwerten Vorteil korrekt anzugeben, um steuerliche Konsequenzen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Geldwerter:
-
MUNK DachrinnenhalterZubehör gemäß TRBS 2121 und Handlungsanleitung BGI 694 Sichert die angelehnte Leiter zuverlässig nach allen Seiten, ohne den Leiterholm zu klemmen und gibt festen Halt beim Überstieg auf das Dach Passend für alle Leiterholme38,00 €*Versand: 9,95 €Sichere Weiterleitung zum Anbieter
-
Wann geldwerter Vorteil?
Ein geldwerter Vorteil entsteht, wenn ein Arbeitnehmer von seinem Arbeitgeber zusätzliche Leistungen oder Vergünstigungen erhält, die einen finanziellen Wert haben. Dies kann beispielsweise in Form von Firmenwagen, Sachleistungen oder auch Dienstwohnungen erfolgen. Der geldwerte Vorteil muss in der Regel versteuert werden, da er als zusätzliches Einkommen betrachtet wird. Wann genau ein geldwerter Vorteil vorliegt, hängt von den individuellen Umständen ab und sollte im Zweifelsfall mit einem Steuerberater oder der Personalabteilung geklärt werden. Es ist wichtig, den geldwerten Vorteil korrekt zu erfassen und zu versteuern, um steuerliche Konsequenzen zu vermeiden. **
-
Ist VWL geldwerter Vorteil?
Ist VWL ein geldwerter Vorteil? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, wie VWL definiert wird. VWL kann als betriebliche Zusatzleistung betrachtet werden, die für Arbeitnehmer finanzielle Vorteile bietet. In diesem Sinne kann VWL als geldwerter Vorteil angesehen werden. Andererseits kann VWL auch als Instrument zur Altersvorsorge betrachtet werden, das langfristige finanzielle Sicherheit bietet, was ebenfalls als geldwerter Vorteil betrachtet werden kann. Letztendlich hängt es von der individuellen Perspektive und den konkreten Umständen ab, ob VWL als geldwerter Vorteil betrachtet wird. **
-
Was heisst geldwerter Vorteil?
Der geldwerte Vorteil bezieht sich auf einen finanziellen Nutzen, den eine Person aus einer bestimmten Situation oder Leistung zieht, der jedoch nicht in Form von Bargeld ausgezahlt wird. Dies kann beispielsweise kostenlose Dienstleistungen, Vergünstigungen oder Sachleistungen umfassen. In steuerlicher Hinsicht muss ein geldwerter Vorteil oft versteuert werden, da er als Einkommen betrachtet wird. Es ist wichtig, den geldwerten Vorteil korrekt zu bewerten und offenzulegen, um steuerliche Konsequenzen zu vermeiden. Unternehmen müssen auch sicherstellen, dass geldwerte Vorteile ordnungsgemäß dokumentiert und versteuert werden, um rechtliche Probleme zu vermeiden. **
-
Ist geldwerter Vorteil Arbeitsentgelt?
Ist geldwerter Vorteil Arbeitsentgelt? Diese Frage hängt von der Definition von Arbeitsentgelt ab. Geldwerte Vorteile sind zusätzliche Leistungen oder Vergünstigungen, die ein Arbeitnehmer neben seinem regulären Gehalt erhält. Sie können in Form von Sachleistungen wie Firmenwagen, Mahlzeiten oder Diensthandys angeboten werden. Ob diese geldwerten Vorteile als Teil des Arbeitsentgelts betrachtet werden, hängt von den gesetzlichen Bestimmungen und Vereinbarungen zwischen Arbeitgeber und Arbeitnehmer ab. In einigen Fällen können geldwerte Vorteile als Teil des Gesamtvergütungspakets angesehen werden, während in anderen Fällen sie als separate Leistungen betrachtet werden. **
Ähnliche Suchbegriffe für Geldwerter
-
Dachrinnenhalter stahl/verzinktSicherer Halt beim Aufstieg und Überstieg aufs Dach Der "DACHRINNENHALTER 019114" von MUNK® ist ein funktionales Leiterzubehör, das die Sicherheit beim Arbeiten an Dach und Dachrinne unterstützt. Der Halter passt für alle Leiterholme und sichert eine angelehnte Leiter zuverlässig nach allen Seiten, ohne dabei den Leiterholm zu klemmen. Gerade beim Überstieg von der Leiter auf das Dach schafft die stabile Verbindung zusätzlichen Halt und unterstützt einen kontrollierten Wechsel auf die Dachfläche. Für eine beidseitige Sicherung empfiehlt der Hersteller die Verwendung von zwei Dachrinnenhaltern. Mit seiner kompakten Konstruktion aus verzinktem Stahl ist der Dachrinnenhalter auf den professionellen Einsatz mit Leitern abgestimmt. Das Leiterzubehör entspricht den Angaben des Herstellers zufolge den Anforderungen der TRBS 2121, der DGUV Information 208-016 sowie dem geltenden DGUV-Regelwerk. Zusätzlich wird das Produkt von der BG BAU und der SVLFG als förderfähig geführt, jeweils unter den entsprechenden Fördervoraussetzungen. Besonderheiten Passend für alle Leiterholme Zuverlässige Sicherung nach allen Seiten Kein Klemmen des Leiterholms Sicherer Halt beim Dachüberstieg Robuste Ausführung aus verzinktem Stahl Spezifikationen Material: Stahl, verzinkt Maße: 174 x 50 x 117 mm Gewicht: ca. 0,54 kg Transportmaß: 195 x 110 x 51 mm Regelwerk: TRBS 2121, DGUV Information 208-01654,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Dachrinnenhalter Stahl/verzinktPassend für alle Leiterholme Sichert die angelehnte Leiter zuverlässig nach allen Seiten, ohne den Leiterholm zu klemmen Gibt festen Halt beim Überstieg auf das Dach Verwendung von zwei Dachrinnenhaltern empfehlenswert Informationen zu Nachhaltigkeitskriterien Unternehmenszertifizierung: ISO 9001 Unternehmenszertifizierung: ISO 14001 Unternehmenszertifizierung: EN 1090 Unternehmenszertifizierung: EcoVadis RoHS REACH Die MUNK Group arbeitet mit einem Code of Conduct Das Lieferkettengesetz findet aufgrund unserer Größe keine Anwendung Die verwendeten Materialien sind der technischen Spezifikation aufgeführt Ressourcenschonende Herstellung: eigene Photovoltaik-Anlagen Energieeffizienter Verbrauch bei der Herstellung: LED-Beleuchtung Reparaturfähigkeit, Langlebigkeit und Qualität: 15 Jahre Garantie auf Serienprodukte made in Germany Recyclingfähigkeit: Unsere Produkte bestehen zum größten Teil aus Aluminium, Stahl oder Holz und können direkt dem Recyclingprozess zugeführt werden. Sozialverträgliche Arbeitsbedingungen in der Produktion: faire Löhne, Gleichberechtigung zwischen den Geschlechtern Sparsame und recyclingfähige Verpackung: Kein Einsatz von Styropor, überwiegend Nutzung von Holz und Pappe, geringe Anteile von Kunststoff Keine gesundheitliche Belastung der Anwenderinnen und Anwender Leiterverwendung (DIN EN 131): Professionell34,33 €*Versand: 5,35 €Sichere Weiterleitung zum Anbieter
-
Wann wird geldwerter Vorteil versteuert?
Der geldwerte Vorteil wird versteuert, wenn ein Arbeitnehmer von seinem Arbeitgeber zusätzliche Leistungen oder Vergünstigungen erhält, die nicht direkt mit seiner Arbeit in Verbindung stehen. Dies kann beispielsweise kostenlose Mahlzeiten, Firmenwagen oder Diensthandys umfassen. Der geldwerte Vorteil muss in der Regel als geldwerter Vorteil in der Einkommenssteuererklärung angegeben werden. Die Höhe der Besteuerung hängt von der Art des Vorteils und den jeweiligen steuerlichen Vorschriften ab. Es ist wichtig, den geldwerten Vorteil korrekt zu deklarieren, um steuerliche Konsequenzen zu vermeiden. **
-
Was ist geldwerter Vorteil Firmenwagen?
Ein geldwerter Vorteil Firmenwagen bezieht sich auf die steuerliche Bewertung der Nutzung eines Dienstwagens durch einen Arbeitnehmer für private Zwecke. Dieser Vorteil wird vom Arbeitgeber als geldwerter Vorteil versteuert und kann je nach Fahrzeugwert und Nutzungshäufigkeit variieren. Die Berechnung erfolgt in der Regel anhand eines festgelegten Prozentsatzes des Bruttolistenpreises des Fahrzeugs. Arbeitnehmer müssen diesen geldwerten Vorteil in ihrer Einkommenssteuererklärung angeben. In einigen Fällen kann es auch zu zusätzlichen Sozialversicherungsbeiträgen kommen. **
-
Wann entsteht ein geldwerter Vorteil?
Ein geldwerter Vorteil entsteht, wenn eine Person oder ein Unternehmen einen finanziellen Nutzen aus einer Leistung oder einem Sachverhalt zieht, ohne dafür eine entsprechende Gegenleistung erbringen zu müssen. Dies kann beispielsweise durch Rabatte, Sachleistungen, Boni oder sonstige Vergünstigungen geschehen. Ein geldwerter Vorteil muss in der Regel versteuert werden, da er als Einkommen betrachtet wird. Es ist wichtig, geldwerte Vorteile korrekt zu erfassen und zu versteuern, um steuerliche Konsequenzen zu vermeiden. Unternehmen müssen sicherstellen, dass geldwerte Vorteile ordnungsgemäß dokumentiert und in der Buchhaltung erfasst werden. **
-
Was bedeutet geldwerter Vorteil versteuern?
Was bedeutet geldwerter Vorteil versteuern? Wenn ein Arbeitnehmer von seinem Arbeitgeber Sachleistungen oder Vergünstigungen erhält, die nicht in Form von Geld ausgezahlt werden, handelt es sich um einen geldwerten Vorteil. Dieser muss in der Regel versteuert werden, da er als Einkommen betrachtet wird. Die Versteuerung erfolgt entweder durch den Arbeitgeber, der die entsprechenden Beträge direkt vom Gehalt abzieht, oder der Arbeitnehmer muss eine entsprechende Steuererklärung abgeben. Es ist wichtig, den geldwerten Vorteil korrekt anzugeben, um steuerliche Konsequenzen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.